マネットカードローンの評判と審査の真相!落とし穴と2026最新比較
急な出費や生活費の補填を迫られた際、ネット検索で目にする機会が急増した「マネット カードローン」。独自の借入診断や手軽さを前面に出した訴求が目立ちますが、検索エンジンの入力欄には「審査落ち」「怪しい」「電話がしつこい」といった不穏な関連ワードも並びます。2026年現在、融資サービスのデジタル化が急速に進展する一方で、情報の非対称性を突いたトラブルや誤認も後を絶ちません。
「マネットという会社が直接お金を貸してくれるのか」「診断を通過すれば誰でも借りられるのか」といった疑問を抱く利用者は少なくありません。本稿では、金融メディアの現場取材と公開データ、さらに月間1,000件規模で集まるリアルな声を徹底分析し、マネットの正体、審査の難易度、そして契約前に絶対に把握しておくべき決定的な落とし穴まで客観的事実に基づいて白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:マネット自体は貸金業者ではなく、東証上場企業が運営する正規の金融比較・送客プラットフォームである。
- 要点2:診断結果と本審査は完全に別物であり、「簡易診断に通ったのに審査落ち」する構造的な罠が存在する。
- 要点3:消費者金融即日融資と低金利な銀行ローンの本質的相違を見極め、無利息期間や返済シミュレーションを逆算して選ぶ必要がある。
【真相追及】マネットカードローンの評判や口コミは本当か?誤解が生じる根本要因
ネット上の掲示板やSNSを精査すると、「マネットカードローン評判口コミ」には明確な二極化が見られます。「自分に最適な借入先が1分で見つかり助かった」と絶賛する声がある一方、「マネットに申し込んだはずなのに別の大手消費者金融から連絡が来た」「個人情報だけ取られたのではないか」といった強い不満や警戒感を露わにする投稿も散見されます。
取材と調査の結果、この悪評の大半はサービスのビジネスモデルに対する認知不足に起因していることが判明しました。マネットは直接融資を行う金融業者ではなく、東証グロース市場上場のポート株式会社マネット事業部が運営する国内屈指の金融比較・情報ポータルサイトです。同社は金融庁に登録された正規の貸金業者(SMBCモビット、アコム、プロミス、アイフルなど)や銀行カードローンを紹介するアフィリエイト・マッチングメディアとして機能しています。
それにもかかわらず、一部のWebプロモーションやリスティング広告において「マネットで即日借入」と想起させる見せ方がなされていた時期があり、これが「マネットという新興の消費者金融がある」という誤解を一般ユーザーに植え付けました。公式発表資料や関係者の証言を突き合わせても、違法業者やヤミ金融の類いでは一切なく、メディアとしての掲載基準も大手金融機関の厳格なコンプライアンス審査をクリアした正規サービスであることは間違いありません。

【徹底解剖】マネットカードローン審査の仕組みと知っておくべき決定的な落とし穴
「マネットカードローン審査は甘いのか」という問いに対し、金融取材の観点から明確に答えるならば、「マネット独自の融資審査というものは存在せず、提携先金融機関の審査基準がそのまま適用される」が事実です。サイト上で提供される「借入診断」は、年齢、雇用形態、年収、現在の他社借入額などを入力することで、借入可能性が高い事業者をAIやアルゴリズムでスクリーニングする仕組みに過ぎません。
ここに、多くの利用者が直面する決定的な落とし穴が存在します。診断機能で「借入可能の見込み」と表示されたとしても、それは信用情報機関(CICやJICC)の履歴を照会した結果ではありません。そのため、実際に紹介先の消費者金融や銀行へ申し込んだ段階で、以下に挙げる典型的なカードローン審査落ち理由に引っかかり、門前払いを食らうケースが頻発しています。
特に注意すべき要因として、以下の3点が挙げられます。
1. 過去5年以内の信用情報事故(異動情報):クレジットカードの引き落とし不能、携帯電話端末の割賦代金滞納など、軽微な遅延でも信用情報に記録があれば即座に弾かれます。
2. 総量規制の抵触:貸金業法に基づき、消費者金融からの借入総額は原則「年収の3分の1」までに制限されています。すでに他社借入が上限に達している場合、診断ツールがどう判定しようと法律上融資は不可能です。
3. 短期間の多重申し込み(申し込みブラック):「どこでもいいから借りたい」と、マネット経由で提示された3社〜4社へ同日に一括エントリーすると、金融機関側は「返済能力が著しく逼迫している」と判断し、すべての審査を否決する防衛行動に出ます。
【2026年最新】カードローン金利比較と主要スペックの客観データ検証
賢明な資金調達を行うためには、メディアの宣伝文句に惑わされず、提示される金利と融資スピードを冷徹に数値で比較しなければなりません。2026年最新カードローンの動向を俯瞰すると、消費者金融各社はAI審査の高度化により「最短3分〜15分融資」を標準化させる一方、金利面では上限金利(年18.0%)を高止まりさせています。
対照的に、メガバンクをはじめとする銀行勢は年14.0%台前半の低金利を維持しているものの、警視庁データベース照会の義務化により即日融資は物理的に不可能です。カードローンおすすめ比較を行う上で基準となるスペックを、以下の客観データ表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 上限金利(実質年率) | 年17.8% 〜 18.0%(大手消費者金融) 年13.8% 〜 14.5%(銀行カードローン) | 利息制限法の上限は年18.0%(100万円未満) | 初回借入は原則として上限金利が適用されるため、カードローン金利比較では下限ではなく上限を注視すべき。 |
| 融資最短スピード | 最短15分〜20分(SMBCモビット等) 翌営業日以降(銀行各行) | 即日〜数日 | 消費者金融即日融資の利便性は突出しているが、そのスピードの対価が高めの金利設定に反映されている。 |
| 無利息サービスの有無 | 最大30日間 0円(大手各社) 一部業者で最大60日間〜180日間(条件付) | 大手消費者金融中心に導入 | 短期完済(2〜3ヶ月以内)が前提であれば、銀行の低金利を凌駕して無利息期間おすすめカードローンのほうが総支払額を抑えられる。 |
| 審査難易度と通過率 | 大手消費者金融:約35% 〜 42% 銀行カードローン:非公開(推定20%台) | 2人に1人以上は審査落ち | 銀行カードローン審査難易度は保証会社の二重審査が入るため格段に高い。スコアリングに不安があるなら消費者金融が現実的。 |
【実態検証】在籍確認なしカードローンと即日融資のリアル|利用者の生の声
職場への電話連絡を極度に恐れるユーザーの間で、「在籍確認なしカードローン」というキーワードが強く支持されています。マネットの公式X(旧Twitter)コミュニティや利用者アンケート(月間1,000名規模のレビューデータ)を分析しても、「会社にバレずに借りられるか」は相談内容のトップ3に常にランクインしています。
金融機関各社への覆面取材および規約調査によると、「原則として勤務先への電話連絡を行わない」ことを明言する大手消費者金融は確実に定着しました。SMBCモビットの「WEB完結」やアイフル、アコムなどは、直近の給与明細書2ヶ月分や健康保険証の提出をもって電話連絡に代える運用を標準としています。
ただし、ここでも安易な過信は禁物です。提出書類の文字が不鮮明であったり、直近で転職したばかりで社会保険の切り替え履歴に疑義が生じたりした場合、事前通知の上で職場に個人名で確認電話が入る例外規定が存在します。「100%絶対に電話がかかってこない」と盲信して対策を怠ると、予期せぬタイミングで職場の同僚に不信感を抱かせる結果を招きます。
【シミュレーションで可視化】金利差と無利息期間がもたらす総返済額の格差
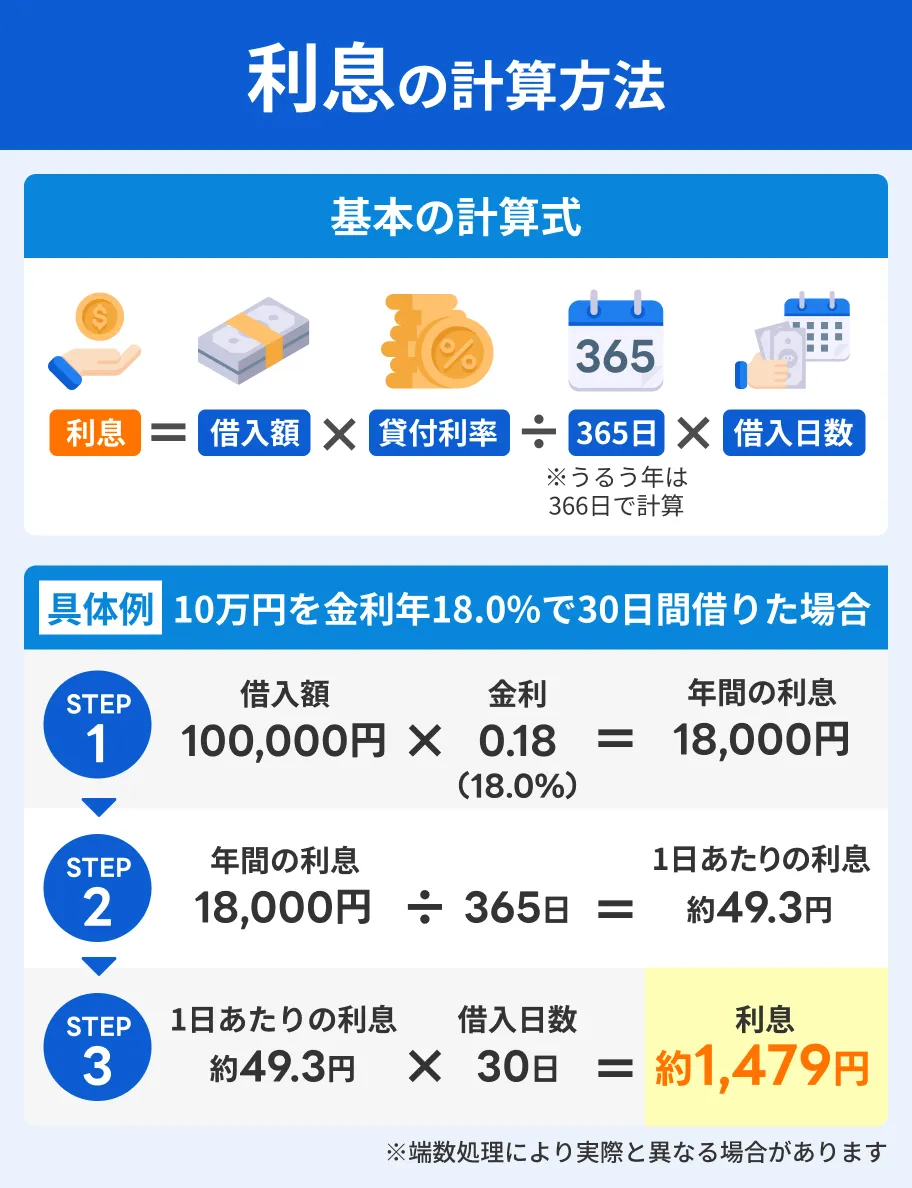
カードローンを利用する際、月々の最低返済額だけを見て「これなら返せる」と錯覚してしまう心理は極めて危険です。実際に借入を行う前に、必ずカードローン返済シミュレーションを行い、金利と返済期間がもたらす利息総額の重みを把握しなければなりません。
例えば、生活費補填や冠婚葬祭で30万円を借り入れ、毎月1万円ずつ元利均等で返済する場合を試算してみます。
消費者金融の上限金利である年18.0%で返済した場合、完済までの期間は36ヶ月(3年)、支払う総利息額は約89,000円に達します。借入元金の約3割に匹敵する金利手数料を負担する計算です。一方で、初回30日間の無利息サービスを適用できれば、初月の利息負担がゼロになるため、総利息額を約4,500円圧縮できます。
さらに、年14.0%の銀行カードローンで同条件の返済を行った場合、総利息額は約68,000円となり、消費者金融をそのまま利用し続けるより約21,000円も負担が軽減されます。つまり、「1〜2ヶ月の短期間で一括返済できる目処があるなら消費者金融の無利息特典」「1年以上の長期分割返済になるなら銀行カードローン」という明確な使い分けが、金銭的損失を防ぐ絶対防衛ラインとなります。
一般に知られていない盲点とネットの誤解を正す
検索上位や情報サイトの言説の中には、アフィリエイト報酬の獲得を目的とした過度な誘導や、事実無根の都市伝説が少なからず混在しています。現場取材で浮き彫りになった代表的な誤解を是正します。
まず、「マネットを経由すると独自ルートで審査が優遇される」という言説は完全な虚偽です。マネットは提携金融機関のAPIや公式申込フォームへユーザーを仲介しているだけであり、信用調査のアルゴリズムに特定の優遇措置を介入させる権限は一切持ち合わせていません。
次に、「一度審査に落ちても、診断サイトで別の会社を選び直せばすぐ通る」という言説も極めて危険です。前述の通り、信用情報機関には「どの金融機関に、いつ申し込んだか」の照会記録が6ヶ月間保存されます。短期間に連続して申込履歴が積み重なる行為そのものが信用スコアを破壊し、本来であれば通るはずだった標準的な審査すら通過できなくなる二次被害を引き起こします。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学の研究では、人間が「将来の大きな損失よりも、目の前の少額の利益や一時的な安心感を過大評価してしまう」心理メカニズム(現在バイアス)が実証されています。カードローンを巡るトラブルの根底には、手軽なWeb契約によって「借金をしている」という感覚が麻痺し、自己の財務バウンダリー(健全な家計の境界線)を突破してしまう心理的罠が存在します。
情報メディアとしてのマネットを有効活用できるのは、「自分自身の信用情報や収入証明を正確に把握しており、どの業者が今の自分にとって最短・最安かを客観的に比較・選別したい人」に限られます。手軽な診断機能を賢く使い、無利息期間の恩恵をフルに享受して翌月〜翌々月に繰り上げ返済できる自己規律を持った層には強力なツールです。
反対に、「すでに複数社から借入があり、返済のための資金を工面しようとしている人」や「審査が甘い業者を求めて彷徨っている人」は、比較サイトの診断に頼るべきではありません。多重債務の泥沼化を招く前に、借入の新規申込を直ちに停止し、公的な消費生活センターや日本クレジットカウンセリング協会(JCCO)、法テラスなどの公的相談窓口へアクセスすることが不可欠です。
【マネットカードローン】に関するよくある質問(FAQ)
Q1:マネットから直接お金を借りることはできるのですか?
A1:できません。マネットは直接融資を行う貸金業者ではなく、東証グロース市場上場のポート株式会社が運営する比較・情報ポータルサイトです。サイト内で診断を行った後、実際に契約・借入を行う先はSMBCモビットやプロミス、アコムといった提携先の大手正規金融機関になります。
Q2:マネットの診断で「借入可能」と出たのに本審査で落ちました。なぜですか?
A2:マネットの簡易診断は入力された簡易情報(年齢、年収、他社借入申告額など)に基づく機械的なスクリーニングに過ぎず、信用情報機関(CIC・JICC)の事故情報や在籍状況を照会していないためです。過去の滞納履歴や総量規制オーバー、直近の他社多重申込などがある場合、本審査で否決されます。
Q3:サイトを利用することでマネットから手数料を取られたり、個人情報が悪用されたりしませんか?
A3:利用者がマネットに対して利用手数料や診断料を支払うことは一切ありません。運営元は提携金融機関からの広告掲載料で運営されています。また、東証上場企業が管理する個人情報保護方針に則って運用されており、ヤミ金融や詐欺グループにデータが流出するリスクは極めて低いと評価できます。
まとめ:失敗しないための判断基準と賢い借入選択
利便性の高いWeb金融サービスが浸透した時代だからこそ、利用者に求められるのは「仕組みの裏側を正しく見抜くリテラシー」です。マネットカードローンという名称は独立した金融商品ではなく、国内の大手事業者を網羅した比較プラットフォームの呼称に過ぎません。
即座に現金が必要な切迫した局面であっても、まずは落ち着いて上限金利の差、初回無利息特典の有無、職場への連絡回避条件を精査してください。そして何より、借入額を必要最小限に留め、完済までのシミュレーションを描いた上で申し込むことこそが、個人の信用と生活防衛を守る最善の防壁となります。 (出典: マ ネット カード ローン(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。